

Por executivos da Associação Nacional dos Aparistas de Papel (Anap)
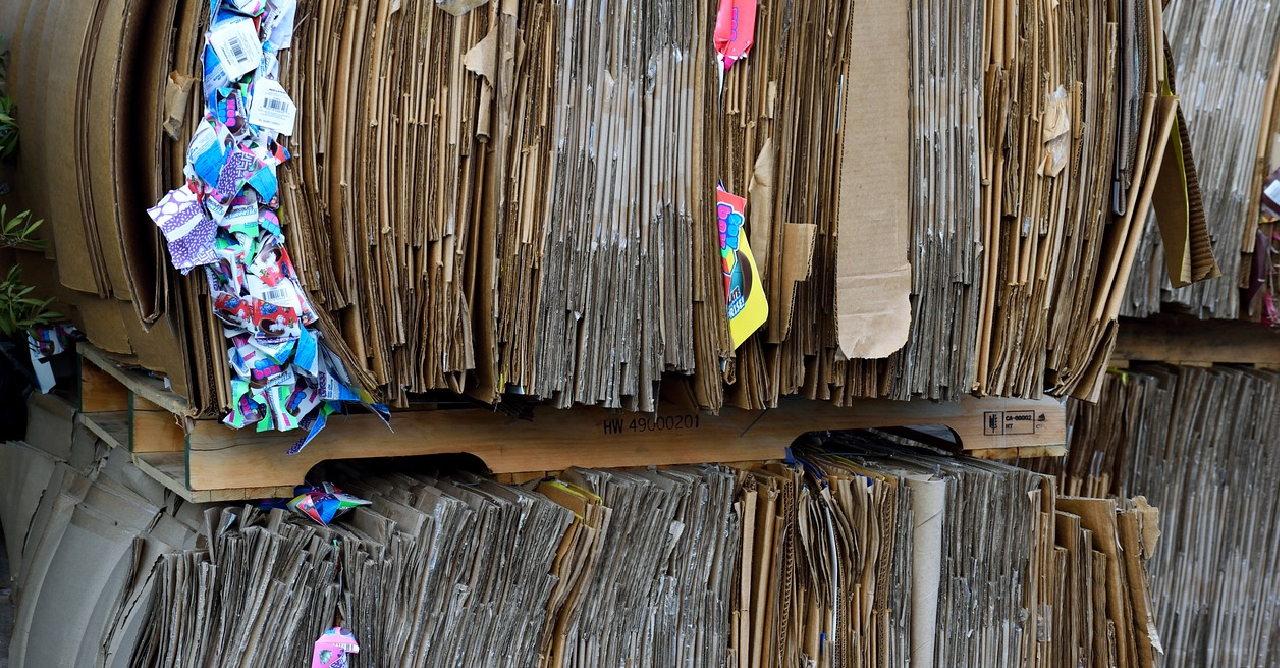
Os atuais preços do papelão, em queda há dois meses, estão dificultando as operações dos aparistas de papel, responsáveis por comprar e gerenciar mensalmente milhares de toneladas de material recolhido das ruas pelos catadores e entregue também pelo comércio varejista, atacadista e indústria. Esse cenário está reduzindo o interesse dos catadores pela matéria-prima, já que recebem menos pelo quilo vendido aos recicladores e cooperativas.
As fábricas de embalagens, com os estoques cheios e vendas em baixa, reduziram os preços nas compras das aparas marrons, usadas na produção de caixas de papelão, que representam mais de 70% de todo o material reciclado pelos aparistas de papel, cerca de 3,8 milhões de um total de 4,5 milhões de toneladas anuais.
Os preços vêm caindo de forma repentina e agressiva. O aparista tem se deparado nos últimos dois meses com uma baixa de cerca de 20% nos valores negociados. Em Minas Gerais, a queda chega a 23%, enquanto em São Paulo, o principal mercado, fica perto de 20%.
Algumas grandes indústrias vêm até mesmo devolvendo aparas de papelão, conforme relatado por vários associados da Associação Nacional dos Aparistas de Papel (Anap), diante do volume já elevado em seus pátios. Uma das principais fábricas do setor no país tem estoques para 60 dias.
A redução nos preços vem ocorrendo também por outro motivo: a mudança da logística de operação. Tradicionalmente dependente de um fluxo previsível de materiais provenientes do comércio varejista e atacadista, o segmento encontra-se hoje diante de um cenário novo. A maior parte das embalagens, que antes se concentrava em pontos comerciais específicos do comércio, agora se dispersa por milhões de residências, criando desafios logísticos inéditos e oportunidades para novos modelos de negócio na economia circular.
O poder de negociação do aparista em relação às fábricas é extremamente baixo. Há o compromisso em contrato com os fornecedores, como os grandes supermercados, de retirada do material para reciclagem, sob pena de multa, mas o mesmo não acontece em relação às fábricas, que dominam o mercado como um oligopsônio (poucos compradores) e controlam os preços de acordo com seus interesses. Com isso, as indústrias têm o poder de baixar preços e até mesmo recusar ou devolver embarques já programados.
Essa situação repete o cenário vivido pelo setor no final de 2022 e começo de 2023, após a pandemia da Covid-19, quando os preços também apresentaram forte queda. Naquele momento, havia também o fator importação, que impactou a oferta e os preços.
O temor das empresas de aparas atualmente é que haja novamente uma desestruturação da cadeia do setor, cujo principal prejudicado é o catador de papel, o elo mais fraco do segmento, cerca de 1 milhão de trabalhadores que vivem da venda de material reciclado recolhido nas ruas.
Embora a Política Nacional de Resíduos Sólidos (PNRS), implantada em 2010 pelo governo para estimular a coleta e destino correto de insumos recicláveis, esteja em vigor, após 15 anos houve pouco avanço no Brasil. Os recicladores de papel, assim como os de sucata ferrosa, usada na indústria de aço, continuam reféns das fábricas. Os recicladores sofrem ainda com uma política fiscal que não beneficia um setor fundamental na defesa do meio ambiente.
Além disso, decretos prometidos pelo governo para obrigar as fábricas a comprarem um percentual definido de material reciclado, tanto de plástico como de papel, foram adiados várias vezes desde o final do ano passado.
FIRST MILE VERSUS LAST MILE
Com a mudança da logística do setor, o catador tornou-se a figura principal na oferta de papel, mas os baixos preços têm desestimulado a coleta nas ruas e levado esse profissional a priorizar a coleta de insumos mais rentáveis.
Neste novo cenário, emergiu com força o conceito de First Mile — a primeira milha da logística reversa. Se o Last Mile representa a entrega final do produto ao consumidor, o First Mile representa a coleta inicial dos resíduos recicláveis nas residências. E nesta etapa, os catadores de materiais recicláveis assumiram um papel protagonista.
Antes da pandemia, o setor de reciclagem de papel operava dentro de um modelo logístico bem estabelecido e previsível. As embalagens seguiam um fluxo linear e concentrado: produtos eram transportados da indústria para centros de distribuição, depois para atacadistas e, finalmente, para o varejo. Nesse processo, as embalagens secundárias e terciárias permaneciam concentradas em pontos específicos da cadeia.
Esse modelo criava pontos de concentração ideais para a coleta de materiais recicláveis. Os aparistas de papel desenvolveram suas operações em torno dessa lógica de concentração, estabelecendo rotas eficientes que incluíam supermercados, lojas de departamento e estabelecimentos atacadistas, onde grandes volumes de embalagens estavam disponíveis em locais de fácil acesso.
Nesse período, 30% dos insumos obtidos pelos aparistas provinham diretamente do comércio varejista e atacadista. Outros 30% eram originários de ferros-velhos e sucateiros, 25% da indústria (resíduos pós-industriais) e apenas 15% de cooperativas de catadores e coleta domiciliar.
A chegada da pandemia acelerou drasticamente tendências que já estavam em desenvolvimento no comércio brasileiro. O isolamento social forçou milhões de consumidores a migrar para plataformas digitais, transformando o e-commerce de uma opção conveniente em uma necessidade essencial.
A descentralização do fluxo de embalagens criou uma série de desafios operacionais para os aparistas e grande aumento de custos na operação. O modelo de negócio tradicional, baseado na coleta eficiente em pontos de alta concentração, tornou-se menos viável quando o material passou a estar disperso em milhões de residências.
Essa descentralização trouxe uma consequência direta: o aumento do volume de resíduos recicláveis gerado nas residências, especialmente embalagens secundárias e terciárias. Isso dificultou a coleta e triagem desse material, já que os aparistas não conseguem operar de forma eficiente em áreas residenciais, onde o volume por ponto de coleta é baixo e disperso.
Os catadores, que tradicionalmente operavam como um complemento ao sistema de reciclagem, tornaram-se peças fundamentais na nova cadeia de suprimentos. Eles são os únicos agentes capazes de realizar a coleta domiciliar de forma economicamente viável, devido à sua capilaridade, conhecimento local e modelo operacional adaptado para pequenos volumes. Essa mudança representa não apenas uma alteração operacional, mas uma valorização do papel social e econômico dos catadores na economia circular brasileira.


No comment yet, add your voice below!